净吸纳量连续两年突破 30 万㎡,需求修复能否对冲供应增量?
在过去的两年里,北京写字楼市场的净吸纳量连续突破30万㎡大关。这个数字,放在全国核心城市里,都是相当亮眼的表现。净吸纳量代表市场实际去化的空间,简单说就是企业新租、扩租的面积减去退租面积后的净值。连续两年达到这个水平,说明企业的办公需求正在稳步回升。
不过,市场从来不是只看需求这一面。供应端的新增项目也在源源不断地入市。光2025年,北京就有超过80万㎡的新增甲级写字楼交付。一边是需求修复,一边是供应增量,两股力量互相拉扯,市场走势变得有些微妙。大家都在关心,这轮需求回暖的劲头,到底能不能扛住供应洪峰。
数据复盘:需求到底强在哪里
把这两年北京写字楼市场的成交数据摊开来分析,能发现几个很明显的规律。科技互联网行业依然是需求主力,贡献了将近四成的成交面积。但和过去几年烧钱扩张的风格不同,现在的科技企业更务实,租赁决策更注重性价比和稳定性。
金融和专业服务紧随其后,合计占到三成以上。这两个板块的搬迁和扩租需求相对稳健,受宏观经济波动的影响较小。尤其是律所、咨询这类知识密集型机构,对核心商务区的甲级写字楼有刚性需求。
另一个亮点是“跨界”企业越来越多。比如传统制造业开始设立研发中心,文化传媒公司涌入核心商圈,甚至部分国企也在调整办公布局。需求的来源更加分散,不再只依赖单一行业拉动。
供应格局:新增项目扎堆哪几区
供应侧的动态同样值得关注。未来两年,北京新增供应主要集中在四个板块:丽泽商务区、通州运河核心区、丰台科技园、以及部分新兴的轨道交通节点。丽泽是绝对的供应大户,单一个区域就要占全市新增量的四成以上。
其他区域虽然也有新增,但体量相对可控。比如CBD和金融街基本没有新增供应,存量项目的空置率正在缓慢下降。供应压力主要集中在非核心商圈,核心区反而因为新增有限,议价能力更强。
一个有意思的趋势是:部分开发商开始主动调整入市节奏。面对高空置率的压力,有的项目选择延期交付,或者先做精装修、配套商业后再招商。这种策略虽然拉长了回本周期,但能有效减少市场上的短期空置面积。
需求结构变化:企业到底想要什么空间
1. 更灵活的租期和面积
企业不再愿意签十年长约,更倾向于3到5年的中期租约,并且要求在合同期内保留调整面积的弹性。有的业主开始推出“扩租优先权”“减租冷静期”等条款,来匹配企业的不确定性预期。
2. 高标准的楼宇硬件
智能新风系统、无接触门禁、高性能隔音玻璃、24小时冷却水……这些配置现在成了企业选楼的基本门槛。尤其是对数据中心和实验室有需求的科技企业,对楼板的承重、层高、电力容量都有硬指标。
3. 商务服务与社区氛围
楼下要有咖啡厅、轻食店、便利店,楼上要有共享会议室、电话间、快递柜。企业希望员工走出电梯就能解决大部分日常需求,而不是跑到一公里外的商业街。社区型的办公环境,对招聘和留人都有帮助。
租金走势:涨不动也跌不深的平衡态
从2024年到2026年初,北京甲级写字楼的有效租金一直在窄幅震荡。核心区租金依然坚挺,维持在每月每平米400元以上的水平;非核心区则下探到200元附近。整体来看,租金下行空间有限,但上涨也缺乏动力。
主要原因有三点:第一,新增供应虽然多,但很多项目在交付前就提前锁定了大客户,实际入市的空置面积没有想象中那么大。第二,业主方不再打价格战,更多是送装修期、减免停车费、承担搬家费用等软性优惠,账面租金反而维持稳定。第三,需求端的企业预算也在收紧,租户愿意为好位置和好品质买单,但不愿意为冗余空间付费。
这种平衡态预计还会持续一年左右。一旦新增供应高峰过去,租金有望在2027年进入温和上升通道。
市场预判:供需赛跑谁会先到终点
现在判断需求修复能否完全对冲供应增量,答案其实很清晰:短期内做不到完全对冲,但能显著缩小供需差距。2025年全市甲级写字楼空置率大约在18%到20%之间波动,如果需求维持当前增速,2026年底空置率有望回落到17%以内。
不过,这需要几个前提条件:宏观经济不出现剧烈波动、重点行业招聘计划稳定推进、以及更多城市更新类项目入市来分流部分存量压力。还有一个容易被忽略的变量是存量老旧楼的改造升级——这些楼通过硬件翻新和服务升级,也能抢走一部分新增供应的客源。
对企业和选址顾问来说,接下来的两年是难得的“窗口期”:核心区还有少量高性价比房源,非核心区则有充分的议价空间。无论是坚守核心还是向外迁移,都要算清楚人员通勤成本、商务便利性和长期发展空间之间的账。
选址建议:不同需求匹配不同打法
对于不同体量、不同发展阶段的企业,现在的市场环境给出了多种选择路径。
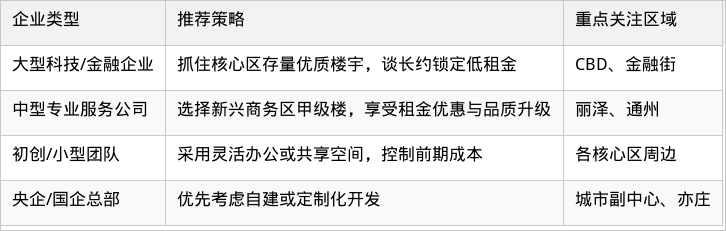
总结下来,当下市场没有绝对的“最优解”,只有最适合企业当下需求的方案。预算充裕的可以在核心区“捡漏”,预算紧张的也能在非核心区找到品质不错的新楼。关键是别被海量的选择迷惑,回到企业真实的办公需求和人员规模上来做判断。 净吸纳量连续两年突破30万㎡,说明市场的“温度”确实在回升。但供应增量也是客观存在的压力。未来两年,北京写字楼市场会在供需博弈中逐步走向新的平衡。对从业者和企业来说,现在正是调整布局、优化成本的最佳时机。
- 上一篇:北京写字楼租金同比下跌 11.8%,不同物业等级跌幅差异拆解
- 下一篇:没有了!