北京写字楼租金同比下跌 11.8%,不同物业等级跌幅差异拆解
核心数据解读:市场调整信号明显
进入2026年,北京写字楼租赁市场交出了一份“量缩价跌”的成绩单。根据多家机构最新统计,一季度全市甲级写字楼平均租金较去年同期下跌了11.8%,这个数字超过了很多人年初的预期。放在更长的时间线里看,这已经是租金连续第六个季度出现同比下滑,而且跌幅还有扩大的趋势。
空置率方面,整体水平维持在18.5%左右,虽然比去年年底微降了0.3个百分点,但依然处于近十年的高位。这个微降主要是因为部分老旧项目退出了甲级统计口径,或者改为灵活办公/联合办公出租,并不是需求端真的回暖了。换句话说,北京写字楼市场正处在一个深度的调整周期里。 不同物业等级的表现差异非常明显。为了更直观地展示,我们可以看下面这个表格:
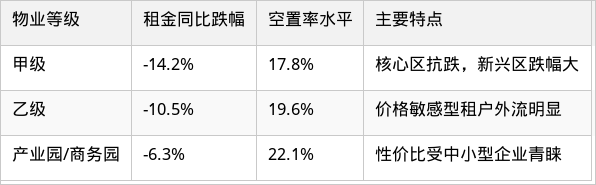
从表格里能明显看出来,高端的甲级写字楼反而跌得最狠,而产业园区的租金降幅最小。背后的逻辑,其实和不同企业的经营状态、成本偏好密切相关。
甲级写字楼:核心区抗跌,新兴区承压
甲级写字楼租金跌幅最大,乍一听有点反直觉。按常理,品质最高的物业应该最保值才对。但细看就会发现,跌得最厉害的是那些非核心商务区的新兴板块,比如丽泽、通州运河商务区、丰台科技园等。这些区域在几年前集中供应了大量甲级和超甲级楼宇,品质不输CBD,但区位配套成熟度还有差距。
1. 核心区高端物业仍具韧性
CBD、金融街、中关村这三个传统核心区的甲级写字楼,租金虽然也跌了,但跌幅基本控制在5%-8%以内。原因是这几个区域的企业粘性很强——金融机构离不开金融街的监管便利,科技巨头习惯了中关村的生态圈。对于这些企业来说,搬迁成本(包括品牌形象损失、员工通勤影响)远高于租金节省。所以核心区的业主更多是通过免租期、装修补贴等隐性优惠来变相降价,公开报价降幅相对克制。
2. 新兴商务区成为价格洼地
丽泽商务区现在的甲级写字楼实际成交租金,已经跌到了每天每平方米5-6元,比CBD低了将近一半。为了填满空置率超过25%的新楼,业主们拼命压低价格,甚至出现了“零租金+免租期12个月”的极端案例(需要承担物业费和装修费)。这种价格战直接拉低了全市甲级写字楼的均价。租户这边,不少原本在金融街、国贸租用乙级楼的企业,趁机用差不多的预算搬进了甲级新楼,实现了办公品质升级。
乙级写字楼:失去价格优势,被迫随市下调
乙级写字楼的情况比较尴尬。过去它们的主要卖点是“比甲级便宜很多”,但现在甲级写字楼降得比它们还凶,这个价格优势就缩水了。很多企业稍微加点预算就能搬进甲级楼,导致乙级楼的优质租户加速流失。
1. 硬件老化与设施短板放大
北京大量乙级写字楼建于2000-2010年之间,楼龄普遍超过15年。电梯慢、空调旧、大堂小、车位少,这些毛病在十年前还能忍,但今天企业招聘时,办公环境已经成了重要加分项。尤其是科技类、文创类企业,更倾向于有特色设计或高挑空的产业园,而不是老旧的乙级办公楼。为了留住租户,乙级写字楼业主只能被迫跟进降价,跌幅虽比甲级小,但绝对值上已经跌到了每天每平方米3-4元的区间。
2. 出租策略转向灵活短期
乙级楼的一个自救手段是大幅降低起租面积和租期要求。过去动辄整层起租、三年签,现在很多乙级楼可以做到100平方米起租,租期最短六个月。甚至出现了“先租后买”的方案:租户先按季度付租金,如果一年后觉得满意,可以用租金抵扣部分股权或购买楼内服务。这种操作虽然不算主流,但反映出乙级楼业主在去库存压力下的各种尝试。
产业园与商务园:性价比取胜,成中小企业避风港
和甲级、乙级写字楼相比,产业园和商务园在这次调整中表现相对稳健。租金跌幅仅6.3%,主要是因为它的客户群体以中小型企业和初创公司为主,这类企业对租金极度敏感,本身就不会考虑市中心甲级楼,所以甲级市场的价格战对它们影响不大。
1. 低成本与高附加值的平衡
北京周边的产业园,比如亦庄、昌平未来科学城、顺义空港,目前的租金普遍在每天每平方米2.5-4元之间。加上园区通常有政府补贴、税收优惠或人才公寓配套,企业的综合成本远低于城区写字楼。对于一家20-50人的公司,搬到产业园每年能省下几十万到上百万的办公费用。而且现在的产业园越来越注重商业配套和生态绿化,办公体验并不差。
2. 存量改造项目增加供给
另一个原因是,2025-2026年间,北京有不少老旧厂房、仓库被改造成了低密度商务园,新增了大量低价优质空间。这些改造项目往往保留了大挑高、工业风的设计,很受设计公司、科技工作室的欢迎。同时,它们也分流了原本可能租乙级写字楼的那部分需求。未来如果甲级和乙级写字楼继续降价,产业园的价格优势可能会被稀释,但短期内,它仍是租赁市场里最稳的一个板块。
展望未来:分化还会继续,租户迎来窗口期
站在2026年中期往回看,这轮租金调整其实是过去几年写字楼供应过剩的必然结果。根据统计数据,2022-2025年北京新增入市的甲级写字楼面积超过300万平方米,而同期净吸纳量不到150万平方米。供需失衡的缺口,最终体现在了价格上。
对租户来说,现在无疑是一个难得的窗口期。无论是想升级到甲级写字楼的中型企业,还是想压缩成本的小公司,都有充足的议价空间。有几点建议值得参考:一是签约前多对比同区域的竞品楼宇,利用业主之间的竞争拿更好条件;二是关注新兴商务区,虽然眼下配套稍弱,但政府招商力度大,未来三年内交通和商业会快速完善;三是考虑混合办公方案,比如总部设在核心区小型精装办公室,其他部门搬到产业园,实现成本与形象的平衡。
总体来看,北京写字楼租金还没见底,但跌幅正在收窄。预计2026年下半年,甲级写字楼租金跌幅会缩窄到8%左右,乙级和产业园则可能企稳。对于有扩租或搬迁需求的企业,趁现在多跑多谈,应该是这两年最划算的决策之一。
- 上一篇:没有了!
- 下一篇:没有了!